Domain lte-online.de kaufen?
Wir ziehen mit dem Projekt
lte-online.de um.
Sind Sie am Kauf der Domain
lte-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lte-online.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Mobilfunk-Signalverstärker 5G/4G LTE, Bänder 1-28, RundstrahlantenneDieser Mobilfunk-Signalverstärker verbessert die Netzabdeckung in Ihrem Zuhause oder Büro, indem er 5G-, 4G-LTE- und 3G-Signale auf den Bändern 1, 3, 7, 8, 20 und 28 verstärkt. Er ist mit allen gängigen Netzbetreibern kompatibel und eignet sich für mehrere Nutzer und Räume.Unterstützt alle deutschen Netzbetreiber (z. B. O2, Vodafone, Telekom) auf den Frequenzbändern 1, 3, 7, 8, 20 und 28.Verstärkung bis zu 70 dB, verbessert Gesprächsqualität und Datengeschwindigkeit.LCD-Touchscreen zeigt Betriebsstatus und ermöglicht manuelle Verstärkungsregelung sowie automatische Verstärkungsregelung (AGC).360-Grad-Rundstrahlantenne für den Außenbereich - keine Ausrichtung erforderlich.Flache Kabel ermöglichen eine saubere Installation ohne Bohren, da sie durch Fenster geführt werden können.Lieferumfang: Verstärker-Host, Innenantenne, Außenantenne, Kabel, Netzteil.505,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
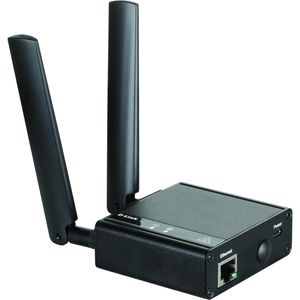
D-Link Modem DWM-311, LTE Mobilfunk-Modem, bis 150 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines Routers mit WAN-Port oder eines Ethernet-Endgeräts in Industrieumgebungen an LTE-Mobilfunknetze mit Bandbreite bis 150 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Gigabit-Ethernet-Anschluss für die Verbindung mit einem Router oder Endgerät LTE Cat 4 mit bis zu 150 Mbit/s Download und 50 Mbit/s Upload unterstützt außerdem UMTS/HSPA und GSM/EDGE Ein Micro-SIM-Steckplatz (3FF) für die Mobilfunkverbindung Zwei SMA-Anschlüsse für die externen Mobilfunkantennen OpenVPN-Unterstützung für einen VPN-Tunnel Verwaltung über die Weboberfläche und das D-Link Edge Cloud System (D-ECS) Stromversorgung über Micro-USB mit DC 5 V / 2 A Kompaktes Gehäuse aus verzinktem Stahl für Industrieanwendungen bei -30 bis +60 °C Maße / Gewicht: (BxHxT) 77 x 26 x 69 mm / 145 g Lieferung: inkl. Micro-USB-Kabel, DC-zu-Micro-USB-Adapterkabel, Netzteil, zwei Mobilfunkantennen Merkmale: geeignet für: LTE127,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Teltonika Modem TRM240, LTE-Mobilfunk-Modem, bis 10 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines kompatiblen Endgeräts mit USB-Port in Industrieumgebungen an LTE Mobilfunknetze mit Bandbreite bis 10 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Micro-USB-Anschluss für die Verbindung mit einem kompatiblen Computer LTE Cat 1 mit bis zu 10 Mbit/s Download und 5 Mbit/s Upload Integrierter Mini-SIM-Karten-Slot (2FF) für die Mobilfunkverbindung 1x SMA-Anschluss für eine externe Mobilfunkantenne Stromversorgung über Micro-USB mit 5 V 3,2 W max. Leistungsaufnahme DIN-Schienenmontage (Hutschiene) für den Einsatz in Industrie- und Schaltschrankumgebungen mit separat erhältlichem Montage-Kit Maße / Gewicht: (BxHxT) 74,5 x 25 x 64,4 mm / 131 g Lieferung: inkl. Micro-USB-Kabel (0,8 m), Mobilfunkantenne, Innensechskantschlüssel Merkmale: geeignet für: LTE87,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika Modem TRM250, LTE-Mobilfunk-Modem, bis 375 Kbit/s, für LTE-MobilfunknetzeFür den Anschluss eines kompatiblen Endgeräts mit USB-Port in Industrieumgebungen an LTE Cat M1 Mobilfunknetze mit Bandbreite bis 375 Kbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Micro-USB-Anschluss für die Verbindung mit einem kompatiblen Computer LTE Cat M1 mit bis zu 375 Kbit/s Download und Upload NB-IoT Cat NB1 mit bis zu 320 Kbit/s Download und 70 Kbit/s Upload 2G mit bis zu 296 Kbit/s Download und 237 Kbit/s Upload Integrierter Mini-SIM-Karten-Slot (2FF) für die Mobilfunkverbindung 1x SMA-Anschluss für eine externe Mobilfunkantenne Stromversorgung über Micro-USB mit 5 V 3,6 W max. Leistungsaufnahme DIN-Schienenmontage (Hutschiene) für den Einsatz in Industrie- und Schaltschrankumgebungen mit separat erhältlichem Montage-Kit Maße / Gewicht: (BxHxT) 74,5 x 25 x 64,4 mm / 130 g Lieferung: inkl. Micro-USB-Kabel (0,8 m), Mobilfunkantenne, Innensechskantschlüssel Merkmale: geeignet für: LTE70,67 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Mobilfunk-Signalverstärker 5G/4G LTE, Bänder 1-28, RundstrahlantenneDieser Mobilfunk-Signalverstärker verbessert die Netzabdeckung in Ihrem Zuhause oder Büro, indem er 5G-, 4G-LTE- und 3G-Signale auf den Bändern 1, 3, 7, 8, 20 und 28 verstärkt. Er ist mit allen gängigen Netzbetreibern kompatibel und eignet sich für mehrere Nutzer und Räume.Unterstützt alle deutschen Netzbetreiber (z. B. O2, Vodafone, Telekom) auf den Frequenzbändern 1, 3, 7, 8, 20 und 28.Verstärkung bis zu 70 dB, verbessert Gesprächsqualität und Datengeschwindigkeit.LCD-Touchscreen zeigt Betriebsstatus und ermöglicht manuelle Verstärkungsregelung sowie automatische Verstärkungsregelung (AGC).360-Grad-Rundstrahlantenne für den Außenbereich - keine Ausrichtung erforderlich.Flache Kabel ermöglichen eine saubere Installation ohne Bohren, da sie durch Fenster geführt werden können.Lieferumfang: Verstärker-Host, Innenantenne, Außenantenne, Kabel, Netzteil.505,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
D-Link Modem DWM-311, LTE Mobilfunk-Modem, bis 150 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines Routers mit WAN-Port oder eines Ethernet-Endgeräts in Industrieumgebungen an LTE-Mobilfunknetze mit Bandbreite bis 150 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Gigabit-Ethernet-Anschluss für die Verbindung mit einem Router oder Endgerät LTE Cat 4 mit bis zu 150 Mbit/s Download und 50 Mbit/s Upload unterstützt außerdem UMTS/HSPA und GSM/EDGE Ein Micro-SIM-Steckplatz (3FF) für die Mobilfunkverbindung Zwei SMA-Anschlüsse für die externen Mobilfunkantennen OpenVPN-Unterstützung für einen VPN-Tunnel Verwaltung über die Weboberfläche und das D-Link Edge Cloud System (D-ECS) Stromversorgung über Micro-USB mit DC 5 V / 2 A Kompaktes Gehäuse aus verzinktem Stahl für Industrieanwendungen bei -30 bis +60 °C Maße / Gewicht: (BxHxT) 77 x 26 x 69 mm / 145 g Lieferung: inkl. Micro-USB-Kabel, DC-zu-Micro-USB-Adapterkabel, Netzteil, zwei Mobilfunkantennen Merkmale: geeignet für: LTE127,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
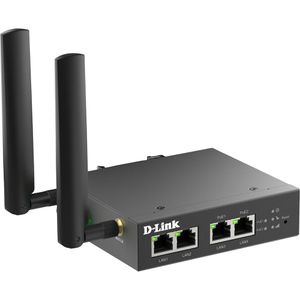
D-Link Modem DWM-314-TP, LTE Mobilfunk-Modem, bis 150 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines Routers mit WAN-Port oder kompatibler Ethernet-Endgeräte in Industrieumgebungen an LTE-Mobilfunknetze mit Bandbreite bis 150 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Vier Fast-Ethernet-Anschlüsse für die Verbindung mit einem Router oder Endgeräten LTE Cat 4 mit bis zu 150 Mbit/s Download und 50 Mbit/s Upload Zwei 100-Mbit/s-LAN Ports mit PoE+ (802.3af/at PSE), bis zu 30 Watt je Port und 60 Watt PoE-Gesamtbudget mit PoE-Zeitsteuerung und Überwachung angeschlossener PoE-Geräte Ein Nano-SIM-Steckplatz (4FF) für die Mobilfunkverbindung Zwei SMA-Anschlüsse für die externen Mobilfunkantennen NAT-Betrieb und statische Routen, OpenVPN-Unterstützung und SMS-Ereignisverwaltung Verwaltung über die Weboberfläche, Fernverwaltung über das lizenzpflichtige D-Link Edge Cloud System (D-ECS) Stromversorgung über zweipolige Anschlussklemme mit DC 48-57 V Für die DIN-Schienenmontage in Industrieumgebungen bei -30 bis +70 °C Maße: (BxHxT) 115 x 31 x 99 mm Lieferung: inkl. Netzwerkkabel, Netzteil, zwei Mobilfunkantennen, zweipoliger Anschlussklemme, DIN-Schienen-Kit Merkmale: geeignet für: LTE180,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
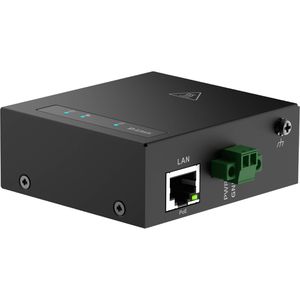
D-Link Modem DWM-311-TP, LTE Mobilfunk-Modem, bis 150 Mbit/s, für LTE-MobilfunknetzeFür den Anschluss eines Routers mit WAN-Port oder kompatibler Ethernet-Endgeräte in Industrieumgebungen an LTE-Mobilfunknetze mit Bandbreite bis 150 Mbit/s Mobilfunknetz wird über Funk mit dem Modem verbunden Fast-Ethernet-Anschluss für die Verbindung mit einem Router oder Endgeräten LTE Cat 4 mit bis zu 150 Mbit/s Download und 50 Mbit/s Upload Ein 100-Mbit/s-LAN Port mit PoE+ (802.3af/at PSE), bis zu 30 Watt PoE-Ausgangsleistung mit PoE-Zeitsteuerung und Überwachung angeschlossener PoE-Geräte Ein Nano-SIM-Steckplatz (4FF) für die Mobilfunkverbindung Zwei SMA-Anschlüsse für die externen Mobilfunkantennen NAT- und Bridge-Betrieb, OpenVPN-Unterstützung und SMS-Ereignisverwaltung Verwaltung über die Weboberfläche, Fernverwaltung über das lizenzpflichtige D-Link Edge Cloud System (D-ECS) Stromversorgung über zweipolige Anschlussklemme mit DC 48-57 V Für die DIN-Schienenmontage in Industrieumgebungen bei -30 bis +70 °C Maße: (BxHxT) 78 x 29 x 70 mm 3 Jahre Herstellergarantie Lieferung: inkl. Netzwerkkabel, Netzteil, zwei Mobilfunkantennen, zweipoliger Anschlussklemme, DIN-Schienen-Kit Merkmale: geeignet für: LTE147,44 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.